Bilgi Talebi ve Ücretsiz Deneme

Uzman ekibimizle görüşün ve Teknomax’ın tüm özelliklerini ücretsiz deneyerek işletmeniz için en doğru çözümü keşfedin.
Edit Template

Bilgi Talebi ve Ücretsiz Deneme

Uzman ekibimizle görüşün ve Teknomax’ın tüm özelliklerini ücretsiz deneyerek işletmeniz için en doğru çözümü keşfedin.
Edit Template

Bilgi Talebi ve Ücretsiz Deneme

Uzman ekibimizle görüşün ve Teknomax’ın tüm özelliklerini ücretsiz deneyerek işletmeniz için en doğru çözümü keşfedin.
Edit Template

Bilgi Talebi ve Ücretsiz Deneme

Uzman ekibimizle görüşün ve Teknomax’ın tüm özelliklerini ücretsiz deneyerek işletmeniz için en doğru çözümü keşfedin.
Edit Template
Edit Template

601 - Yurtdışı Satışlar

601 Yurtdışı Satışlar, tek düzen hesap planında Gelir Tablosu hesapları içinde 60 Brüt Satışlar grubunda yer alır. Yurt dışında satılan mal ve hizmetler karşılığında alınan veya alınacak toplam değerler bu hesapta izlenir. Bu yazıda hesabın tanımı, işleyişi ve yevmiye örnekleri ele alınır.

601 Yurtdışı Satışlar Nedir?

Tek düzen hesap planı açıklamalarına göre 601 Yurtdışı Satışlar, yurt dışında satılan mal ve hizmetlere ilişkin hasılatın izlendiği hesaptır. İşleyiş, yurt içi satışlarda olduğu gibidir.
 
Yurt içi hasılat 600 Yurtiçi Satışlar hesabında kalır. Ayrım, brüt satışların coğrafi niteliğini gelir tablosunda görünür kılar.

İşleyiş

Dövizli işlemlerde hasılatın TL karşılığı kayda alınır. Kur farklarının hangi hesaba yazılacağı işlemin niteliğine ve ilgili mevzuata göre belirlenir.

Hesap Kırılımı

Teknomax örnek hesap planında döviz bazlı muavinler bulunur:

Mevzuat Ve İhracat Kapsamı

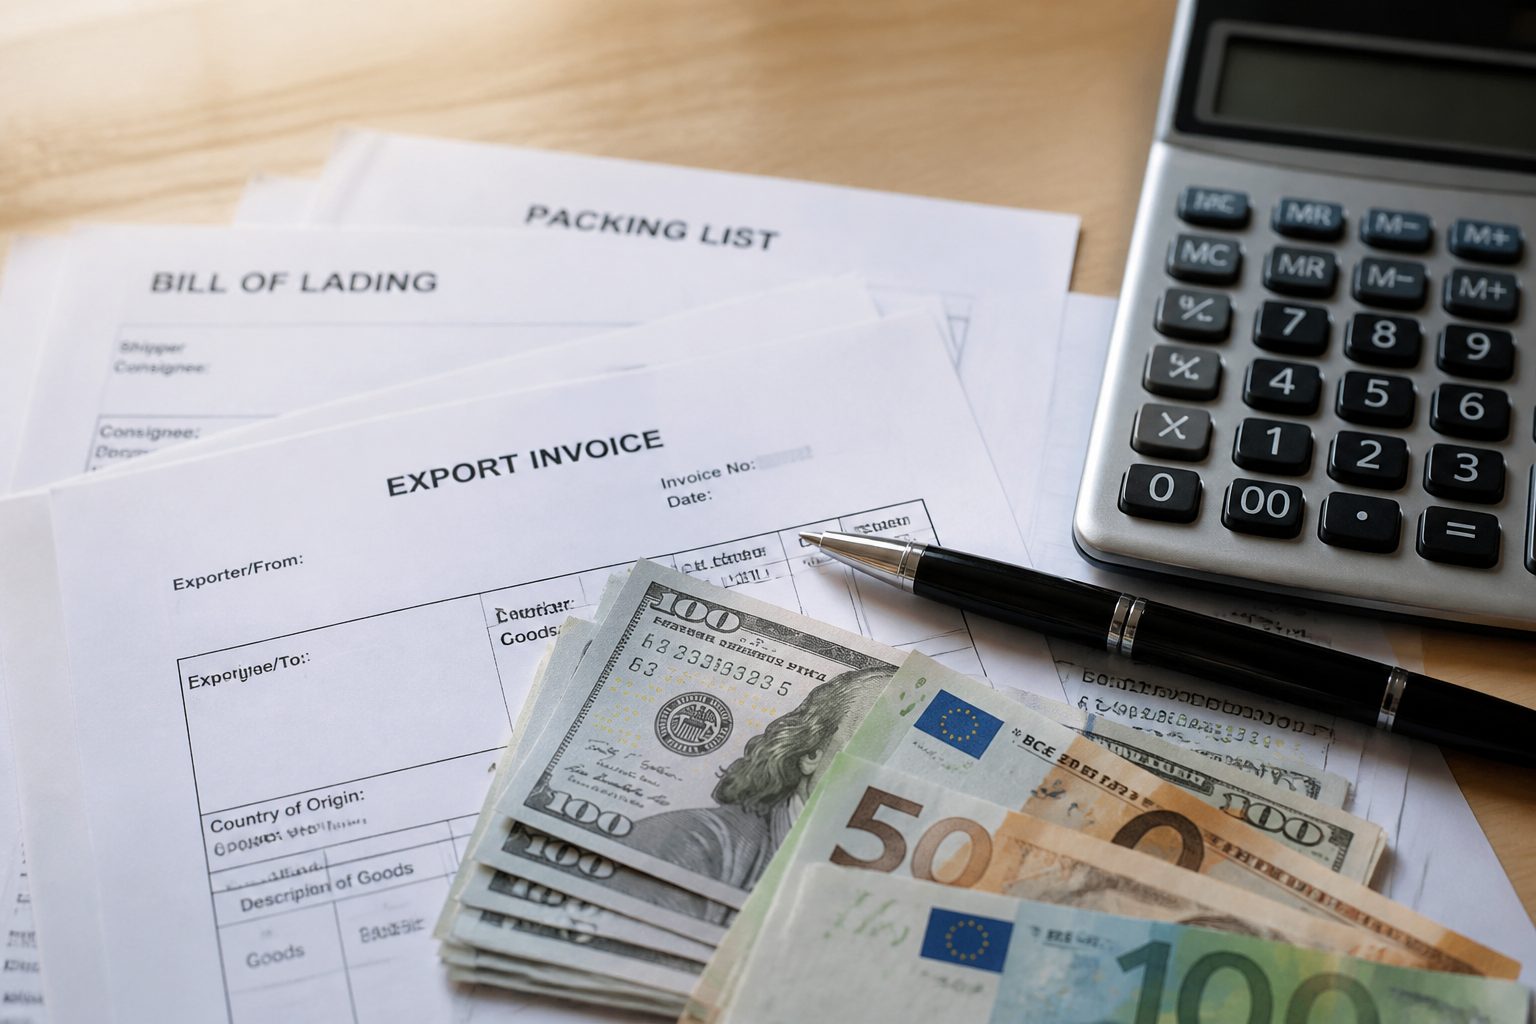
Belgelendirme: İhracat ve yurt dışı teslimler gümrük beyannamesi, e-fatura ve ilgili ihracat belgeleriyle dayandırılır.
 
KDV: İhracat teslimlerinde KDV uygulaması ilgili mevzuata göre şekillenir. Güncel istisna ve iade koşulları ilgili mevzuattan kontrol edilir.
 
Kur: Dövizli alacak ve hasılat tutarlarında dönem sonu değerleme kuralları ayrıca değerlendirilir.

Yevmiye Örnekleri

Örnek 1: Dövizli Yurt Dışı Satış

15.06.2025 tarihinde yurt dışı müşteriye 10.000 USD bedelle mal satılmıştır. İşlem kuru 32,00 TL, TL karşılığı 320.000 TL’dir. KDV istisnalı kabul edilmiştir. Kayıt nasıl yapılır?
 
15.06.2025 – Yurt Dışı Satış
HESAP KODUHESAP ADIBORÇALACAK
120 2 0Yurtdışı Müşteriler320.000,00
601 USDUSD Yurtdışı Satışlar320.000,00
TOPLAM320.000,00320.000,00
Açıklama: Yurt dışı alıcı borçlanır. Hasılat TL karşılığı ile 601’e alacak yazılır. İşleme özgü KDV durumu belge ve mevzuata göre ayrıca değerlendirilir.

Örnek 2: İhracat Bedelinin Bankaya Gelmesi

20.06.2025 tarihinde aynı alıcıdan 320.000 TL karşılığı bedel vadesiz hesaba gelmiştir. Kayıt nasıl yapılır?
 
20.06.2025 – İhracat Bedeli Tahsilatı
HESAP KODUHESAP ADIBORÇALACAK
102 TL 0Vadesiz Mevduat Hesapları320.000,00
120 2 0Yurtdışı Müşteriler320.000,00
TOPLAM320.000,00320.000,00
Açıklama: Tahsilat 102 Bankalar hesabına borç, yurt dışı alıcı hesabına alacak kaydedilir. Hasılat kaydı satış anında yapıldığı için yeniden 601 çalıştırılmaz.

Örnek 3: Dönem Sonu 601 Devri

31.12.2025 tarihinde 601 hesabının alacak bakiyesi 450.000 TL’dir. Kapanış kaydı nasıl yapılır?
 
31.12.2025 – 601 Hesabının 690’a Devri
HESAP KODUHESAP ADIBORÇALACAK
601 USDUSD Yurtdışı Satışlar450.000,00
690 0Dönem Karı Veya Zararı450.000,00
TOPLAM450.000,00450.000,00
Açıklama: Dönem sonunda yurt dışı hasılat bakiyesi 690 Dönem Kârı Veya Zararı hesabına aktarılır.

Sonuç

601 Yurtdışı Satışlar, brüt satışlar içinde yurt dışı hasılatı izler. Doğru coğrafi ayrım ve belgeye dayalı kayıt, gelir tablosu izlenebilirliğini güçlendirir.
 
Yevmiye örnekleri, Teknomax örnek hesap planındaki muavin kırılımlarıyla düzenlenmiştir. Özel durumlarda güncel mevzuat ve işletmenin hesap planı esas alınmalıdır.

Sıkça Sorulan Sorular

601 Yurtdışı Satışlar nedir?

Tek düzen hesap planına göre 601 Yurtdışı Satışlar, yurt dışında satılan mal ve hizmetler karşılığında alınan veya alınacak toplam değerlerin izlendiği hesaptır.
 
Satışta hesap alacaklanır.
600 Yurtiçi Satışlar yurt içi hasılatı, 601 yurt dışı hasılatı izler. Her ikisi de 60 Brüt Satışlar grubundadır.
Hasılat, işlem tarihindeki kur üzerinden TL karşılığı ile 601’e alacak yazılır. Alıcı cari hesabı borçlanır.
Alacak bakiyesi 690 Dönem Kârı Veya Zararı hesabına aktarılarak kapatılır.
Edit Template

Teknomax Çözüm Ekosistemi

Ticari Program

İşletmenize Özel Ön Muhasebe ve ERP Çözümleri

Mali Müşavir Programı

Muhasebe Ofisinize Özel Çözümler

Sektörel Çözümler

Sektörünüze Özel Çözümler

E-Belge Çözümleri

İşletmeniz İçin Dijital Çözümler
Edit Template